
insightsoftware est un éditeur mondial de logiciels d'EPM, d'analyse de données et de gestion du capital, qui aide les responsables des finances, des technologies et des ressources humaines à prendre des décisions en toute confiance dans un monde façonné par l'IA.
L’impact de la nouvelle application de la norme IFRS 16 « Contrats de location » s’apparente au sparadrap du Capitaine Haddock (1) qui collerait à tous les indicateurs financiers publiés par l’entreprise et dont la direction financière voudrait se débarrasser à tout prix. Cela entraîne la création de nouveaux indicateurs tels que l’« EBITDAal » (EBITDA after lease) ou l’« EBEae » (Excédent brut d’exploitation après loyer).
IFRS 16: une norme aux impacts majeurs sur la comptabilité
Pour replacer le débat dans son contexte, rappelons les nouveaux principes de présentation des comptes suite à la première application de la norme IFRS 16, qui établit un modèle unique de comptabilisation des contrats de location simple et de location-financière (crédit-bail) (2) :
Effets au bilan
À l'actif : présenter les droits d'utilisation, soit séparément des autres actifs, soit dans les notes (en les incluant au bilan dans les postes où les biens sous-jacents seraient présentés),
Au passif : présenter les dettes liées aux contrats de location, séparément des autres passifs financiers, soit dans le bilan, soit dans les notes annexes.
Effets au compte de résultat
Exclure les charges externes de location (incluses dans l’excédent brut d’exploitation) et les remplacer par la dotation aux amortissements des droits d’utilisation, majorée des intérêts sur les dettes de location,
Reclasser les intérêts sur les dettes de location en tant que composante de la charge financière, en les excluant de l’excédent brut d’exploitation.
Effets au tableau des flux de trésorerie
Présenter, dans les activités de financement, les sorties de trésorerie liées au remboursement du montant nominal des dettes de location,
Classer la part du loyer versé correspondant aux intérêts calculés parmi les intérêts payés sur les emprunts (activités d’exploitation ou de financement, selon le choix de l’entreprise),
Les sorties de trésorerie qui n’ont pas été prises en compte dans la dette de location (par exemple, certains paiements de loyers variables, les loyers relatifs à des actifs de faible valeur et les baux de courte durée) doivent être présentées dans les activités d’exploitation
Exemple des comptes d'Orange au 30 juin 2019
Les effets de la première application de la norme IFRS 16 sont détaillés dans la note 2.3 du rapport semestriel 2019 :
Droits d’utilisation des actifs : solde au 30 juin de 6 175 millions d’euros (principalement des terrains et bâtiments, des réseaux et des terminaux loués), générant une dotation aux amortissements en résultat de 609 millions d’euros au cours de la période,
Dettes locatives au passif : solde au 30 juin de 6 345 millions d’euros (dont 1 007 millions d’euros à court terme), remboursée à hauteur de 678 millions d’euros au cours de la période, ce montant étant classé dans les flux de trésorerie liés aux opérations de financement dans le tableau des flux de trésorerie, conformément à la norme,
Les intérêts versés au titre des dettes liées aux baux s’élèvent à 46 millions d’euros.
L’impact d’IFRS 16 sur les indicateurs clés de performance (KPI financiers)
L'impact de la norme IFRS 16 est non seulement significatif, mais il se répercute également sur des indicateurs clés, utilisés par les entreprises tant pour leur pilotage interne que pour leur communication financière externe. On peut citer, entre autres, les indicateurs suivants :
EBITDA ou EBE (charges externes de location simple partiellement remplacées par des dotations aux amortissements)
EBIT ou REX – résultat d’exploitation (charges financières liées aux dettes de location reclassées en charges financières)
CAPEX – investissements (majorés des droits d’utilisation)
Endettement financier net (majoré des dettes au titre de la location simple)
Flux de trésorerie disponible ou flux de trésorerie d'exploitation (hors remboursement du capital des dettes de location simple)
…
L’impact de la norme IFRS 16 sur ces indicateurs, essentiels pour évaluer la pertinence des modèles économiques, a été très important dans un grand nombre d’entreprises. Dans ses recommandations pour la clôture des comptes 2019 (3), et sur la base d’une analyse des publications des sociétés du CAC 40 et du NEXT20 au 30 juin 2019, l’AMF relève ainsi (§2.1) que « la dette de location à la date de première application représente plus de 10 % du total du bilan au 31 décembre 2018 pour près de la moitié de l’échantillon et plus de 25 % pour 20 % ».
Mais ce qui est troublant, c’est que ces entreprises fortement touchées ont souvent cherché à modifier la définition de ces indicateurs financiers majeurs, afin d’atténuer l’impact de la norme IFRS 16. C’est ce que j’appelle l’effet « sparadrap / capitaine Haddock » : la norme IFRS 16 aurait-elle donc tellement faussé ces indicateurs qu’il a fallu les réformer ?
Nous n’inventons rien. Comme le souligne l’AMF (paragraphe 2.5 de ses recommandations de 2019) :
« 33 % des entreprises de l’échantillon étudié ont modifié les indicateurs de performance utilisés dans leur communication financière suite à l’entrée en vigueur de la norme (principalement l’EBITDA, la dette nette, les flux de trésorerie disponibles ou free cash-flow) et 7 % utilisent de nouveaux indicateurs tels que l’EBITDAal (EBITDA après contrats de location) ou l’ecapex (dépenses d’investissement économiques). »
« Dans les communications financières semestrielles, environ un quart des sociétés de l’échantillon procèdent à un retraitement de leur indicateur de dette nette (ou équivalent) présenté dans ces communications afin de neutraliser l’impact de la dette liée aux contrats de location selon la norme IFRS 16. »
L'introduction de nouveaux indicateurs implique un effort pédagogique important et une communication claire, d'autant plus qu'ils ne sont pas normalisés (indicateurs « non GAAP », qualifiés en français d'« indicateurs de performance alternatifs »),comme lerappelle l'AMF dans sa recommandation de 2019.
EBITDAal chez Orange: la réinvention des indicateurs financiers
Dans sa publication de 2019, Orange crée ainsi deux nouveaux indicateurs (elle n’est pas la seule entreprise à le faire) et en corrige un autre, comme l’explique la note 1.8 de son rapport semestriel 2019 :
l’EBITDAal (EBITDA après contrats de location) : en résumé, il s’agit d’un EBITDA (résultat d’exploitation avant dotation aux amortissements des immobilisations), dont on a toutefois soustrait les amortissements des droits d’utilisation conformément à la norme IFRS 16, les éventuelles dépréciations de ces droits, ainsi que les intérêts financiers liés à la dette de location. En bref, on a cherché à retrouver l’EBITDA tel qu’il était avant l’entrée en vigueur de la norme IFRS 16.
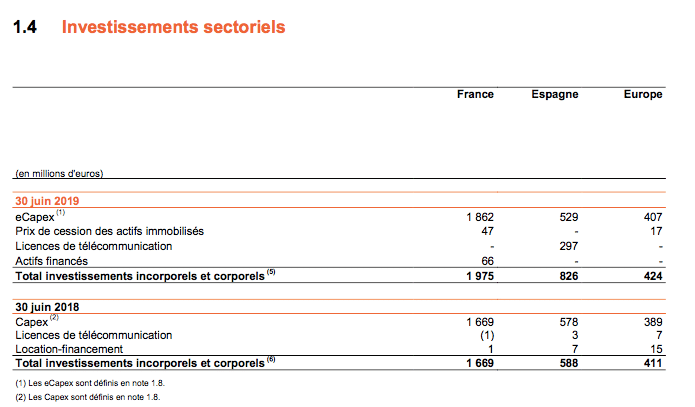
L’Ecapex : en résumé, il s’agit des investissements en immobilisations corporelles et incorporelles, dont on a retiré l’impact des droits d’utilisation résultant de la norme IFRS 16… afin de revenir aux définitions antérieures à la norme IFRS 16.
Conclusion: pourquoi l’EBITDAal devient un indicateur incontournable post-IFRS 16
Pour l’instant, Orange n’a pas encore inventé « l’EBITDAal ajusté », qui aurait été le Saint Graal des EBITDAal, mais nous analyserons attentivement ses prochaines publications.
La communication financière du groupe s’est clairement ancrée dans l’utilisation de l’EBITDAal post-IFRS 16, comme en témoigne la récente communication financière d’Orange :
Mercredi 4 décembre 2019, Orange a présenté son nouveau plan stratégique à l’horizon 2025 : Engage2025. Stéphane Richard, président-directeur général du groupe Orange, annonce : « Notre objectif financier : atteindre une croissance annuelle de l’EBITDAaL comprise entre 2 % et 3 % par an en moyenne sur la période 2021-2023 ».
« Allô, vol. 714 à destination de Sydney, répondez… »
Testez vos connaissances: pensez-vous tout savoir sur IFRS 16 ?
Découvrez notre quiz interactif. Consultez notre logiciel IFRS 16.
SOURCES :
Voir l’album de Tintin « Vol 714 pour Sydney », dont est tirée cette image – Éditions Casterman
Norme IFRS 16 « Contrats de location » : applicable aux exercices ouverts à compter du 1er janvier 2019 ; elle prévoit la comptabilisation d’un droit d’utilisation et d’une dette de location au bilan des preneurs pour la plupart des contrats de location.
RECOMMANDATION AMF-DOC-2019-13 – CLÔTURE DES COMPTES 2019 ET TRAVAUX DE RÉVISION DES ÉTATS FINANCIERS